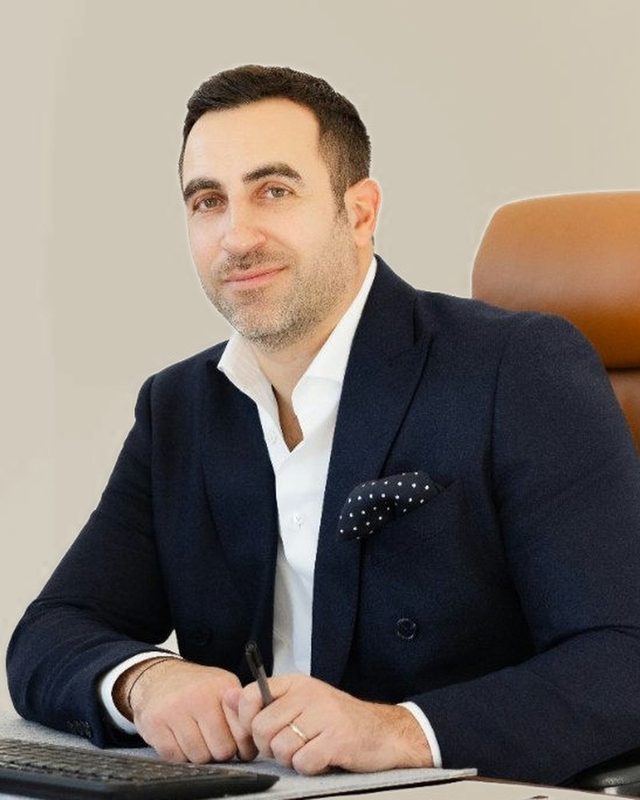
Mikael Guéviguian
Fondateur de Livingstone, multi-family office à Paris
- 40familles accompagnées
- 400 M€de patrimoine accompagné
- 2009ses débuts dans la gestion de patrimoine
« Je n'ai jamais proposé à un client un placement dans lequel je n'investis pas moi-même. »
Présentation de Livingstone et de ses convictions, en 20 minutes
Trois principes non négociables
Je n'ai jamais proposé à un client un placement dans lequel je n'investis pas moi-même.
Dans chaque opération, dette privée ou club deal immobilier, il engage son propre capital aux côtés de ses clients, aux mêmes conditions. Si l'opération se passe mal, il perd avec eux. C'est ce qui discipline la sélection.
Le sur-mesure intégral.
Pas de gestion collective ni de produits construits pour un ensemble indistinct de clients, avec des couches de frais empilées. La solution se construit autour du besoin de la famille. Jamais l'inverse.
Rémunéré uniquement en honoraires.
Aucune rétrocommission des assureurs, des brokers ou des sociétés de gestion : quoi qu'il arrive, Livingstone touche la même chose. Le conflit d'intérêts disparaît, et chaque client sait exactement ce qu'il paie, et à qui.
Une gamme classique, une construction qui l'est beaucoup moins
Assurance-vie luxembourgeoise, club deals immobiliers, dette privée : la différence se joue dans la manière de les construire. Livingstone monte ses propres opérations plutôt que de distribuer celles des autres, pour un client bien identifié.
Assurance-vie luxembourgeoise
Le cadre de protection le plus solide d'Europe pour l'épargne financière, construit sur mesure selon la situation de chaque famille. Comprendre l'assurance-vie luxembourgeoise
Club deals immobiliers
Des opérations immobilières réservées à un petit nombre d'investisseurs, dans lesquelles Mikael Guéviguian investit lui-même, aux mêmes conditions que ses clients.
Dette privée
Prêter directement à des entreprises sélectionnées, avec des garanties prises sur leurs actifs, plutôt que de passer par un fonds collectif.
Ce qu'un audit a révélé à un client bien organisé
Un client arrivé avec une situation très propre : PEA, compte-titres, assurances-vie, une épargne construite avec méthode. L'audit a montré ce que personne ne lui avait chiffré.
- Entre les fonds collectifs et les produits structurés qu'on lui avait vendus, les frais lui coûtaient 3 à 4 % de rendement par an.
- Sur 10, 15 ou 20 ans, cet écart se transforme en une différence de capital considérable.
- Il a découvert qu'il existait une autre façon de faire : un conseiller payé uniquement en honoraires, des frais beaucoup plus bas.
Comme tout investissement, ces solutions comportent un risque de perte en capital. Elles s'étudient au cas par cas, au regard de la situation, des objectifs et de l'horizon de chaque famille.
Des familles qui ont un patrimoine important à structurer
Une gestion de fortune à taille humaine : un seul interlocuteur, qui suit chaque famille dans la durée plutôt qu'une équipe différente pour chaque sujet. Un patrimoine important génère de la complexité administrative, fiscale et logistique : le rôle de Livingstone est de l'absorber.
Retraités fortunés
Protéger ce qui a été construit, organiser les revenus et préparer la transmission aux enfants puis aux petits-enfants.
Chefs d'entreprise
Notamment dans la tech : articuler le patrimoine professionnel et le patrimoine privé, avant comme après la cession.
Après un héritage ou une cession
Se retrouver à devoir gérer une fortune que l'on n'a pas l'habitude d'administrer, et être accompagné pour chaque décision.
Mikael Guéviguian explique
Ses explications en vidéo, sujet par sujet. Chaque vignette ouvre la vidéo sur YouTube.
Faire le point avec Mikael Guéviguian
Un premier échange pour poser votre situation et comprendre ce qu'un multi-family office changerait pour vous. Sans engagement. Le contact se fait directement auprès de Livingstone.
Contacter LivingstoneCe que ses clients disent de lui quand ils le recommandent : « quelqu'un de confiance, qui ne travaille que dans notre intérêt ».
Les articles rédigés ou relus par Mikael Guéviguian
Des analyses de fond du site Protection Épargne auxquelles Mikael Guéviguian a contribué, comme auteur ou comme relecteur.